- 2. November 2026
- Posted by: Sophie Goldenbogen
- Category: Zivilrecht
Die Grundschuld bietet jede Menge Raum für anspruchsvolle Klausurprobleme. Die große Kunst ist es dabei, strikt die Grundschuld von der zu sichernden Forderung zu trennen. Besonders relevant wird es, wenn die abstrakte Natur der Grundschuld auf den schuldrechtlichen Sicherungsvertrag und die Möglichkeit eines gutgläubigen Zweiterwerbs trifft. Welche Einreden kann der Eigentümer geltend machen? Was passiert, wenn die gesicherte Forderung gar nicht besteht oder bereits beglichen wurde? Und kann ein Dritter eine Sicherungsgrundschuld frei von diesen Einreden erwerben?
In diesem Beitrag schauen wir uns die wichtigsten Grundbegriffe rund um die Grundschuld an und arbeiten Schritt für Schritt heraus, wie Du die typischen Klausurkonstellationen rund um Sicherungsvertrag, Einreden und § 1192 Abs. 1a BGB sicher lösen kannst.
Arten der Grundschuld
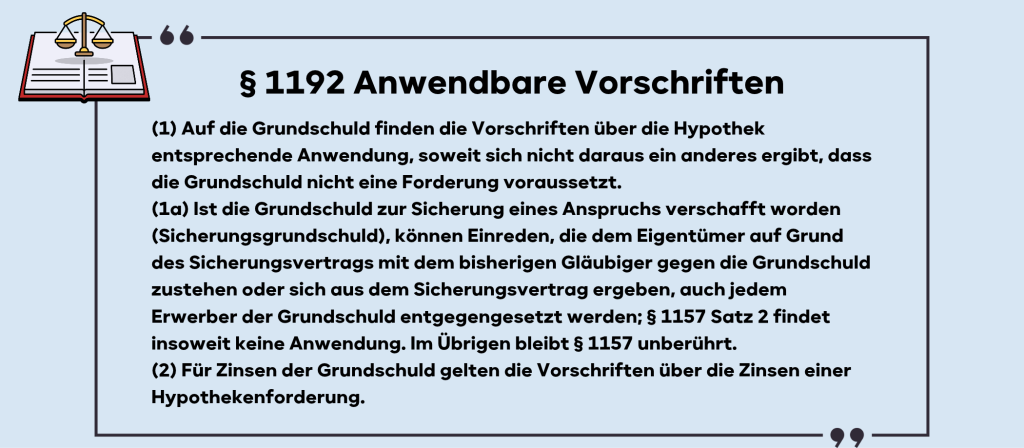
Es gibt verschiedene Begrifflichkeiten, die rund um die Grundschuld kursieren. Sie werden hier einmal der Reihe nach erklärt. Grundlage ist der § 1192 BGB.
I. Die „isolierte Grundschuld“
Die isolierte Grundschuld ist weniger klausurrelevant. Sie enthält ein selbstständiges Recht auf Verwertung des Grundstücks. Man könnte also beispielsweise eine Grundschuld gegen etwas anderes „tauschen“ oder einfach „verschenken“. Ist aber z.B. der schuldrechtliche Schenkungsvertrag (§ 516) unwirksam, kann die Grundschuld über § 812 I 1 Alt. 1 BGB zurückgefordert werden.
II. Die „Eigentümergrundschuld“
Die Eigentümergrundschuld (§§ 1196, 1197) hat dagegen eine größere Klausurrelevanz, sie ist regelmäßig von der „Fremdgrundschuld“ abzugrenzen. Eine Eigentümergrundschuld liegt, ganz simpel, dann vor, wenn der Eigentümer des Grundstücks auch Inhaber der Grundschuld ist.
III. Die „Fremdgrundschuld“
Bei der Fremdgrundschuld ist der Gläubiger der Grundschuld nicht auch der Eigentümer des Grundstücks.
Hinweis: Auch bei Hypotheken gibt es Fremdhypotheken und Eigentümerhypotheken.
IV. Die „Sicherungsgrundschuld“
Die Sicherungsgrundschuld ist in der Klausur am relevantesten. Legaldefiniert wird sie in § 1192 Abs. 1 a) BGB. Eine Grundschuld ist dann eine Sicherungsgrundschuld, wenn sie zur Sicherung eines Anspruchs verschafft worden ist. Die Sicherungsgrundschuld ist abzugrenzen von einer isolierten Grundschuld. Die Sicherungsgrundschuld ist ein nicht akzessorisches, abstraktes dingliches Recht, dessen Rechtsinhalt von der zu sichernden Forderung und dem Sicherungsvertrag zu trennen ist. Zwischen Forderung und Grundschuld besteht, anders als bei der Hypothek, ausdrücklich keine Akzessorietät. Beide sind jeweils gesondert übertragbar.
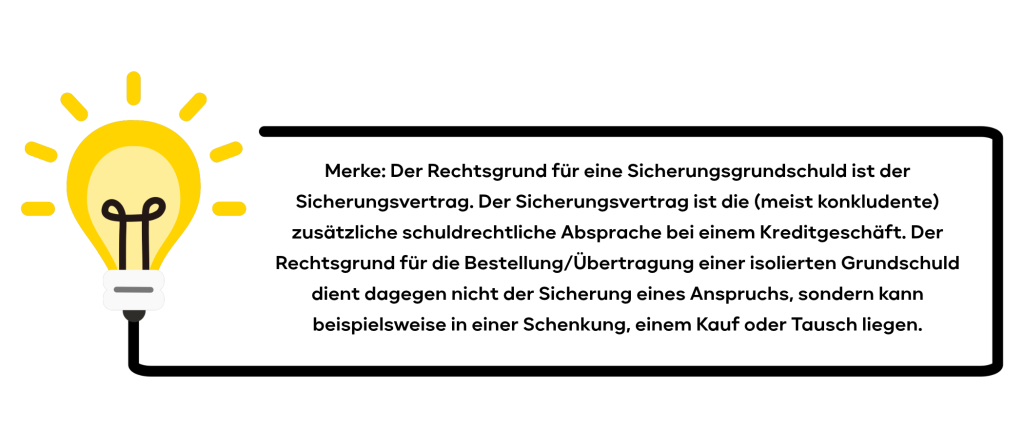
1. Das Abstraktionsprinzip bei der Grundschuld: Einreden aus dem Sicherungsvertrag
Nachdem nun die gängigsten Begriffe geklärt wurden, wollen wir nun einmal darstellen, was es bedeutet, dass die Grundschuld nicht akzessorisch zu der zu sichernden Forderung ist. Dazu folgen einfache Grundfälle.
a) Einrede aufgrund des Rückgewähranspruchs
Der Eigentümer E bestellt zugunsten der Bank B eine Sicherungsgrundschuld an seinem Grundstück, um ein Darlehen i.H.v. 1 Mio. € zu sichern, das die Bank B dem E gewährt und auszahlt. Nach der Auszahlung des Darlehens stellt sich heraus, dass der Darlehensvertrag unwirksam ist.
Lösung
In einem solchen Fall bleibt die dingliche Grundschuldbestellung nach dem Abstraktionsprinzip wirksam. Die Wirksamkeit einer Grundschuldbestellung ist nämlich, anders als bei einer Hypothek, grundsätzlich vom Bestand einer zu sichernden Forderung unabhängig.
Zugunsten der Bank B ist damit zwar wirksam eine Grundschuld bestellt. Sie ist jedoch mit einer Einrede behaftet: Die Bank ist nämlich in einem solchen Fall durch den Sicherungsvertrag verpflichtet, die Grundschuld wieder auf den E zu übertragen.
Dieser Anspruch bildet eine Einrede des E gegen den Anspruch der B-Bank aus §§ 1147, 1192 BGB auf Duldung der Zwangsvollstreckung aus der Grundschuld.
An diesem einfachen ersten Fall zeigt sich, dass die Grundschuld als abstraktes dingliches Recht trotz fehlender oder unwirksamer zu sichernder Forderung besteht, der Eigentümer aber über einen schuldrechtlichen Rückgewähranspruch mittels des (wirksamen) Sicherungsvertrages geschützt ist.
b) Einrede der Nicht-Valutierung
Ein anderer klassischer Fall einer Einrede, die sich aus dem Sicherungsvertrag ergibt, ist die sogenannte Einrede der Nicht-Valutierung.
Sachverhalt
Hier wird das vereinbarte Darlehen von der Bank nicht ausgezahlt, obwohl der Darlehensvertrag wirksam abgeschlossen wurde.
Lösung
Der Eigentümer kann hier geltend machen, dass sich aus dem Sicherungsvertrag (ggf. konkludent) ergibt, dass eine Vollstreckung aus der entstandenen Grundschuld nur unter der Bedingung erfolgt bzw. erfolgen darf, dass die Forderung des Sicherungsnehmers nicht erfüllt wird. Wenn der Sicherungsnehmer (die Bank) aber selbst seine Pflicht aus dem Darlehensvertrag noch nicht erfüllt hat, braucht der Sicherungsgeber (Eigentümer) auch nichts zurückzahlen, mit der Folge, dass die Bedingung aus dem Sicherungsvertrag nicht eingetreten ist.
Dann hat die Bank zwar abermals eine Grundschuld. Aus dem Sicherungsvertrag ergibt sich aber erneut, dass der Eigentümer einwenden kann, dass die Bank noch nicht aus der Grundschuld vorgehen darf (Einrede der Nichtvalutierung). Dies bildet also eine Einrede des E gegen den Anspruch der B-Bank aus §§ 1147, 1192 BGB.
c) Dolo-agit-Einrede bei bereits beglichener Forderung
Schließlich gibt es noch folgende Konstellation: Da die Grundschuld nicht erlischt, wenn auf die Forderung gezahlt wird (§ 1163 Abs. 1 Satz 2 BGB gilt mangels Akzessorietät der Grundschuld zur Forderung nicht), kann der Grundschuldinhaber auch nach Zahlung der Forderung noch gegen den Eigentümer des Grundstücks vollstrecken.
Lösung
Aus dem Sicherungsvertrag ergibt sich aber regelmäßig (ggf. konkludent), dass der Eigentümer gegen den Sicherungsnehmer einen Anspruch auf Rückübertragung der Grundschuld hat, wenn er die gesicherte Forderung beglichen hat. Wenn das so ist, dann verstößt es gegen § 242 BGB, wenn der Sicherungsnehmer aus einer Grundschuld gegen den Grundstückseigentümer vorgeht, die er diesem eigentlich zurückübertragen müsste. Gegen eine solche Inanspruchnahme kann sich der Eigentümer deshalb durch Geltendmachung der dolo-agit-Einrede wehren.
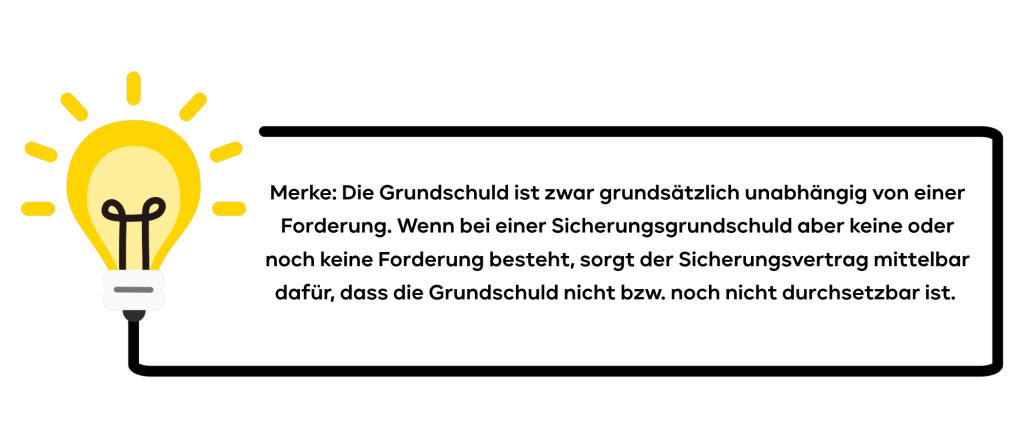
2. Klausur-Problem: Nichtigkeit der Sicherungsabrede
In den bisherigen Fällen war der Sicherungsvertrag wirksam und diente als Grundlage für die Ableitung von Einreden gegen die Grundschuld. Wie aber ist die Rechtslage, wenn der Sicherungsvertrag selbst nichtig ist?
Rechtsnatur des Sicherungsvertrags
Dazu muss man sich zunächst vor Augen halten, welche Rechtsnatur der Sicherungsvertrag hat. Der Sicherungsvertrag ist ein formfreier, schuldrechtlicher Vertrag zwischen Sicherungsnehmer und Sicherungsgeber, der die Verschaffung bzw. Belassung der Grundschuld und den Sicherungszweck (gesicherte Forderungen, Rückgewährart, Verwertungsmodalitäten) regelt. Also ein Vertrag auf schuldrechtlicher Ebene.
Der dingliche Rechtsinhalt der Sicherungsgrundschuld kann nicht von der Forderung abhängig gemacht werden, und sie ist auch bei Nichtbestehen der Forderung eine entstandene Fremdgrundschuld. Man kann nicht oft genug betonen, wie wichtig es ist, diese Trennung in der Klausur deutlich zu machen.
Bereicherungseinrede, Rückübertragung nach § 812 Abs. 1 S. 1 Alt. 1 BGB
Wenn nun der Sicherungsvertrag selbst unwirksam ist, hat der Gläubiger also eine Grundschuld erworben, allerdings besteht ohne wirksamen Sicherungsvertrag kein Rechtsgrund für die erworbene Grundschuld. Der Eigentümer des Grundstücks kann daher gem. § 812 Abs. 1 S. 1 Alt. 1 BGB ganz einfach die Rückübertragung der Grundschuld auf sich verlangen (dadurch entsteht eine Eigentümergrundschuld).
Zugunsten der Bank B ist damit auch in diesem Fall zwar wirksam eine Grundschuld bestellt. Sie ist jedoch abermals mit einer Einrede behaftet: Die Bank ist nämlich in einem solchen Fall nicht durch den Sicherungsvertrag verpflichtet, die Grundschuld wieder auf den E zu übertragen wie in den obigen Fällen, sondern nach § 812 BGB.
Dieser Anspruch des Eigentümers gegen den Gläubiger bildet nun abermals eine Einrede des Eigentümers gegen eine Inanspruchnahme der B-Bank aus der Grundschuld (“Einrede der ungerechtfertigten Bereicherung”, “Bereicherungseinrede”).
Zwischenfazit
Alles steht und fällt mit dem Sicherungsvertrag. Ist der Sicherungsvertrag wirksam, ergeben sich aus ihm Einreden gegen die Inanspruchnahme aus der Grundschuld. Ist der Sicherungsvertrag unwirksam, ergibt sich aus diesem Umstand selbst eine Einrede aus dem Bereicherungsrecht gegen die Inanspruchnahme aus der Grundschuld (sog. Bereicherungseinrede).
3. Der Ernstfall im Examen: Gutgläubiger Zweiterwerb (§§ 1154, 1157, 1192 Abs. 1a BGB)
Im Examen kommt (natürlich) eine weitere Verstrickung hinzu. Nunmehr überträgt die Bank ihre einredebehaftete Grundschuld an einen gutgläubigen Dritten. Dieser will aus der Grundschuld vorgehen.
Wie ist dieser Fall zu lösen?
Über allem steht natürlich die Frage, ob der Erwerber der Grundschuld diese einredefrei erwerben konnte.
Zunächst muss in der Klausur sauber dargestellt werden, wie eine Grundschuld übertragen wird. Zur Erinnerung:
Auf die Grundschuld finden nach § 1192 Abs. 1 BGB die Vorschriften über die Hypothek entsprechende Anwendung. Bei der Übertragung ist zwischen Brief- und Buchgrundschuld zu unterscheiden.
Bei der Briefgrundschuld erfolgt die Übertragung gem. §§ 1192 Abs. 1, 1154 Abs. 1 BGB durch schriftliche Abtretungserklärung und Übergabe des Grundschuldbriefs. Die schriftliche Abtretungserklärung kann gem. § 1154 Abs. 2 BGB durch die Eintragung der Abtretung in das Grundbuch ersetzt werden.
Bei der Buchgrundschuld, bei der die Erteilung eines Grundschuldbriefs ausgeschlossen ist, richtet sich die Übertragung gem. §§ 1192 Abs. 1, 1154 Abs. 3 BGB nach §§ 873, 878 BGB. Erforderlich sind damit insbesondere die dingliche Einigung über den Rechtsübergang und die Eintragung des neuen Grundschuldgläubigers in das Grundbuch.
Hat der Erwerber die Grundschuld auf diese Weise wirksam erworben, stellt sich im nächsten Schritt die für unseren Fall entscheidende Frage: Hat er sie auch frei von den Einreden des Eigentümers erworben?
Gutgläubiger, einredefreier Erwerb?
Bei der Frage, ob die Grundschuld auch einredefrei erworben werden konnte, empfiehlt es sich, nach dem Regel-Ausnahme-Prinzip vorzugehen. Dem Korrektor zeigt man so, dass man ein umfassendes Systemverständnis hat.
Regel:
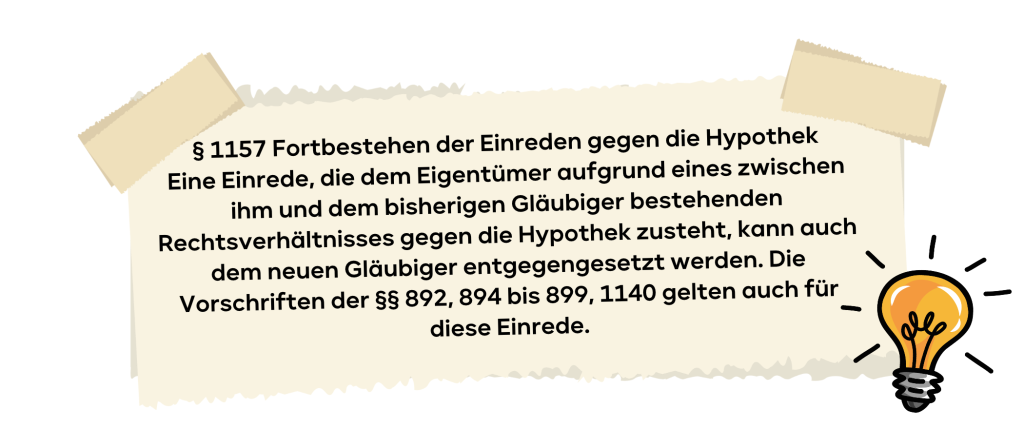
Zunächst sollte man wissen, dass gem. § 1157 S. 1, 1192 BGB bei einem Zweiterwerb der Grundschuld diejenigen Einreden des Eigentümers aus dem persönlichen Verhältnis zum bisherigen Gläubiger gegen die Grundschuld auch dem neuen Gläubiger der Grundschuld entgegengehalten werden können. § 1157 S. 2 verweist aber hinsichtlich dieser Einreden ausdrücklich auf die Regeln des öffentlichen Glaubens gem. §§ 892, 894–899, 1140 BGB. Grundsätzlich scheint also ein gutgläubiger, einredefreier Zweiterwerb möglich.
Ausnahme:
Da dieses Ergebnis für den Eigentümer sehr schlecht wäre, da er so gegebenenfalls doppelt zahlen müsste, gibt es speziell für die Sicherungsgrundschuld den § 1192 Abs. 1a BGB.
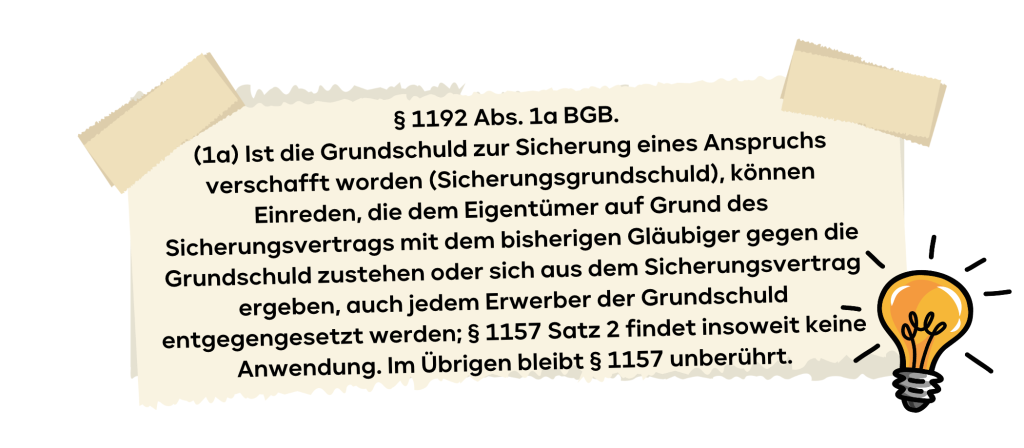
Die Verweisung des § 1157 Satz 2 auf § 892 BGB findet insoweit gerade keine Anwendung. Einreden aus dem Sicherungsvertrag können daher bei der Sicherungsgrundschuld nicht gutgläubig „hinwegerworben“ werden.
Damit wird ein typischer, im Klausurfall zu erkennender Spannungsbogen zwischen abstrakter dinglicher Sicherung und schuldrechtlichem Sicherungszweck zugunsten des Eigentümerschutzes aufgelöst. Dogmatisch werden damit die Einreden gegen den Anspruch aus §§ 1147, 1192 BGB aus dem Sicherungsvertrag heraus „dinglich flankiert“, ohne dass der Erwerber Partei des Sicherungsvertrages wird.
Zusammenfassend ist der Klausurklassiker so konstruiert, dass die Abstraktheit der Sicherungsgrundschuld im Lichte von § 1192 Abs. 1a BGB und des allgemeinen Abstraktionsprinzips durchgespielt wird: dingliche Wirksamkeit trotz fehlender oder erloschener zu sichernder Forderung, verbunden mit schuldrechtlichen Einreden aus dem Sicherungsvertrag.
Man spricht also auch davon, dass die Sicherungsgrundschuld wie jede Grundschuld nicht akzessorisch zu einer zu sichernden Forderung ist. Durch den Sicherungsvertrag wird die Grundschuld aber quasi doch akzessorisch aufgeladen. § 1192 Abs. 1a BGB sorgt jetzt sogar anders als bei der Hypothek dafür, dass gerade solche “quasiakzessorischen” Einwendungen im Rechtsverkehr erhalten bleiben und von einem gutgläubigen Erwerber nicht hinwegerworben werden können.
Was ist der Sinn und Zweck der fehlenden Akzessorietät?
Viele Studierende fragen sich an dieser Stelle, wozu der ganze Aufwand betrieben wird, um am Ende doch durch die Hintertür wieder eine quasi Akzessorietät zu schaffen. Der große Vorteil der Grundschuld gegenüber der Hypothek ist, dass die Grundschuld verkehrsfähiger ist. Denn man kann ihr immer wieder einen neuen Rechtsgrund geben. Sie erlischt nicht automatisch, wenn der Anspruch erlischt. Eine einmal entstandene Grundschuld ist rangwahrend und kann einfach wieder neu „aufgeladen“ werden, zum Beispiel, wenn ein neuer Kredit aufgenommen wird, o. ä.
Dennoch muss man den Eigentümer des Grundstücks ausreichend vor einer doppelten Inanspruchnahme schützen. Dafür gibt es dann insbesondere § 1192 Abs. 1a BGB.

4. Die Zahlungskonstellation bei der Grundschuld: Wer zahlt auf was?
Abschließend wollen wir uns noch ansehen, wie eine Grundschuld abgelöst werden kann. Bei der Hypothek wandelt sich die Hypothek in eine Eigentümergrundschuld um, wenn auf die Forderung gezahlt wurde, §§ 1163 Abs. 1, 1177 BGB. Zahlt jemand auf die Grundschuld, wandelt sich auch diese in eine Eigentümergrundschuld um, analog §§ 1163 Abs. 1, 1177 BGB. Da die Grundschuld aber nicht von der Forderung abhängig ist, muss man unterscheiden, ob der Zahlende auf die Grundschuld oder „nur“ auf die Forderung gezahlt hat.
Grundsatz der Leistungsbestimmung
Ohne besondere Verrechnungsabrede ist maßgeblich, worauf der Leistende erkennbar zahlen will; wird der Zahlungswille nicht ausdrücklich erklärt, ist er aus den Umständen und insbesondere aus dem Sicherungszweck und der Interessenlage zu ermitteln, § 366 BGB analog.
Wichtig: Der Leistende strebt im Zweifel das für ihn günstigste Ergebnis an, etwa Abwendung der Zwangsvollstreckung aus der Grundschuld oder Tilgung der gesicherten Forderung.
Persönlicher Schuldner zahlt, der nicht Eigentümer ist
Zahlt der persönliche Schuldner der Forderung, der nicht gleichzeitig auch der Eigentümer des Grundstücks ist, erfolgt seine Zahlung im Zweifel nur auf die gesicherte Forderung. Daher erlischt gem. § 362 BGB die Forderung des Gläubigers gegen den Schuldner. Die Sicherungsgrundschuld bleibt Fremdgrundschuld. Der Rückgewähranspruch des Eigentümers gegen den Gläubiger wird jetzt “unbedingt” (er war vorher “bedingt”). Der Eigentümer kann also Rückübertragung der Grundschuld verlangen.
Erinnerung an oben: Der Gläubiger hat keine Forderung mehr, aber noch die Grundschuld gegen den Eigentümer. Die Grundschuld ist aber mit einer Einrede des Eigentümers behaftet: „Ich kann von dir die Grundschuld zurückverlangen und zwar aus dem Sicherungsvertrag“.
Persönlicher Schuldner zahlt, der zugleich Eigentümer ist
In dieser Konstellation sind zwei Möglichkeiten denkbar:
Er könnte sowohl auf die Grundschuld als auch auf die Forderung zahlen. Dann erwirbt er die Grundschuld als Eigentümergrundschuld und auch die gesicherte Forderung erlischt.
Er könnte aber auch nur auf die Forderung zahlen, die dann erlischt. Die Grundschuld bleibt dann Fremdgrundschuld und der Rückgewähranspruch gegen den Gläubiger wird unbedingt.
Warum sollte ein Eigentümer, der zugleich Schuldner ist, das machen? Weil er aus anderen Gründen dem Gläubiger weiterhin eine Fremdgrundschuld gewähren will, z.B. wegen eines neuen Kredits.
Hinweis: Was im Zweifel anzunehmen ist, ergibt sich aus den Umständen des Einzelfalls. Bei langfristigen Krediten dienen laufende Raten im Zweifel der Tilgung der Forderung (Leistung auf die Forderung), während eine Einmalzahlung des vollen Betrags nach angedrohter oder betriebener Zwangsvollstreckung regelmäßig als Leistung auf die Grundschuld anzusehen ist.
Eigentümer zahlt, der nicht persönlicher Schuldner ist
In der Regel zahlt der Eigentümer in dieser Konstellation nur auf die Grundschuld. Die persönliche Forderung des Gläubigers gegen den Schuldner erlischt nicht. Ganz wichtig: Die Forderung geht nicht entsprechend § 1143 Abs. 1 BGB auf den Eigentümer über! Vielmehr ist der Gläubiger aus dem Sicherungsvertrag mit dem Eigentümer verpflichtet, die Forderung gegen den Schuldner an den Eigentümer abzutreten, sodass sich der Eigentümer nach der Abtretung beim Schuldner schadlos halten kann. Solange darf der Gläubiger die Forderung auch nicht mehr gegen den Schuldner geltend machen, wenn dies zu doppelter Befriedigung führen würde.
Fazit
Die Sicherungsgrundschuld ist ein Paradebeispiel dafür, wie wichtig ein sauberes Verständnis des Abstraktionsprinzips im Sachenrecht ist. Grundschuld und gesicherte Forderung bestehen grundsätzlich unabhängig voneinander. Die entscheidende Verbindung entsteht erst durch den Sicherungsvertrag, aus dem sich wichtige Einreden des Eigentümers ergeben können.
Für die Klausur solltest Du deshalb vor allem die verschiedenen Ebenen konsequent auseinanderhalten: Besteht die Grundschuld? Besteht die gesicherte Forderung? Ist der Sicherungsvertrag wirksam und welche Einreden folgen daraus? Kommt anschließend ein Zweiterwerb ins Spiel, ist § 1192 Abs. 1a BGB der zentrale Anknüpfungspunkt. Bei der Sicherungsgrundschuld können Einreden aus dem Sicherungsvertrag gerade nicht über § 1157 S. 2 BGB gutgläubig „hinwegerworben“ werden.
Fit fürs Sachenrecht im Examen?
Gerade im Sachenrecht reicht es nicht, einzelne Schemata und Definitionen auswendig zu lernen. Im Examen musst Du Zusammenhänge erkennen, verschiedene rechtliche Ebenen sauber trennen und Dein Wissen auf unbekannte Fallkonstellationen übertragen können.
Genau dabei unterstützen Dich unsere erfahrenen DozentInnen der Kraatz Group. Im Einzelunterricht oder in kleinen Gruppen arbeiten wir gezielt an Deinen persönlichen Schwachstellen, vermitteln Dir die examensrelevanten Strukturen und trainieren gemeinsam mit Dir die Anwendung in der Klausur.
Melde Dich bei uns und wir bereiten Dich individuell und gezielt auf Dein Jura-Examen vor!
Sophie Goldenbogen, Ref. iur.